

La Inspección de Finanzas pone bajo la lupa 268 millones de dírhams en contratos públicos.
La Inspección General de Finanzas examina contratos públicos paralizados por valor de 268 millones de dírhams
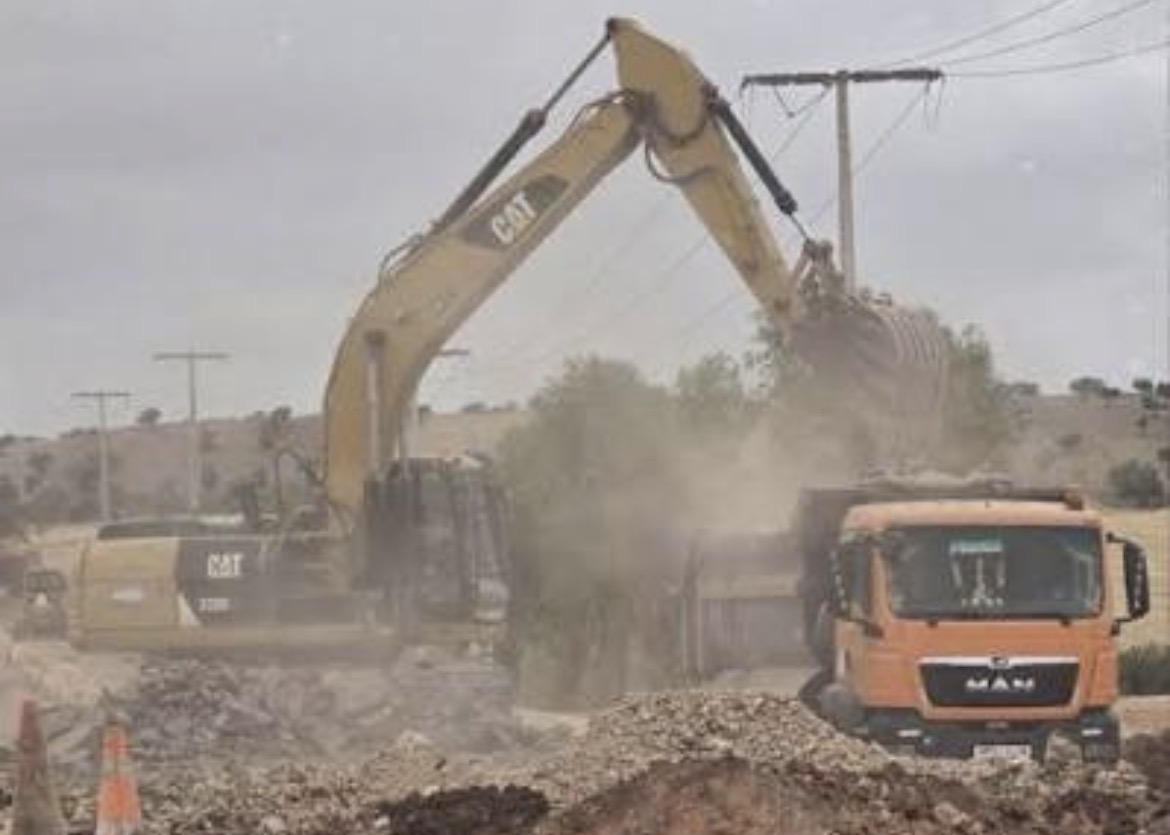
La Inspección General de Finanzas (IGF) ha puesto en marcha una amplia operación de auditoría y control para investigar posibles irregularidades en la ejecución de contratos públicos de obras, equipamiento y servicios. Las actuaciones se producen tras recibir notificaciones de ordenadores de gastos y tesoreros públicos que alertaban de proyectos paralizados y otros cuya finalización acumula retrasos, pese a que los contratos habían sido aprobados y las empresas adjudicatarias habían recibido las correspondientes órdenes de servicio.
Según fuentes bien informadas consultadas por Hespress, las nuevas inspecciones afectan a 13 organismos y empresas públicas, así como a sus dependencias, y abarcan expedientes de contratación cuyo importe conjunto ronda los 268 millones de dírhams (26.800 millones de céntimos).
Los inspectores están revisando los procedimientos de adjudicación y ejecución de estos contratos para determinar las responsabilidades de las distintas partes implicadas en el bloqueo de los proyectos. La investigación presta especial atención a los casos en los que las empresas adjudicatarias se negaron a iniciar los trabajos o interrumpieron el cumplimiento de sus obligaciones, a pesar de haber recibido las órdenes de servicio y los requerimientos oficiales.
Las mismas fuentes señalaron que una de las principales líneas de investigación se centra en la falta de constitución de las garantías definitivas exigidas en los pliegos y documentos contractuales, pese a que los contratos ya habían sido aprobados y comunicados a las empresas correspondientes.
En este sentido, los inspectores están comprobando si las entidades promotoras exigieron correctamente el cumplimiento de las garantías financieras y qué medidas adoptaron cuando las empresas incumplieron esta obligación. La ausencia de estos depósitos puede dificultar considerablemente la recuperación de las cantidades adeudadas a las instituciones públicas cuando se procede a rescindir los contratos.
Las investigaciones también incluyen el análisis de las causas que provocaron la paralización de determinadas obras o impidieron que otras llegaran siquiera a comenzar. Los primeros datos apuntan a discrepancias en la atribución de responsabilidades entre las empresas adjudicatarias y las entidades contratantes.
Por ello, los equipos de inspección están comprobando si se facilitaron todos los documentos técnicos y contractuales necesarios para iniciar los trabajos, con el objetivo de distinguir los casos en los que el bloqueo se debe a incumplimientos de las empresas de aquellos en los que las propias entidades promotoras no cumplieron previamente sus obligaciones.
Rescisión de contratos y posibles sanciones económicas
Otra de las líneas de trabajo se centra en revisar las decisiones de rescisión de los contratos paralizados y comprobar la legalidad de las sanciones económicas asociadas, especialmente las relacionadas con la ejecución de las garantías definitivas.
Algunos expedientes plantean dificultades jurídicas sobre la posibilidad de aplicar esta penalización a empresas que ni siquiera llegaron a constituir las garantías exigidas. Esta circunstancia puede generar obstáculos a la hora de recuperar las cantidades que corresponden a las entidades públicas afectadas.
Las fuentes consultadas por el diario también indicaron que las pesquisas pretenden determinar si las instituciones recurrieron a los procedimientos legales de cobro cuando resultó imposible ejecutar las garantías financieras. Entre las cuestiones examinadas figura el cálculo de los importes correspondientes, de acuerdo con los porcentajes establecidos en los documentos contractuales y el valor de cada adjudicación, así como la posibilidad de emitir órdenes de recaudación contra las empresas que incumplieron sus compromisos.
El objetivo es comprobar que las administraciones no se limitaron a rescindir los contratos, sino que adoptaron las medidas económicas necesarias para proteger los intereses y recursos de las instituciones públicas.
La auditoría también alcanza los procedimientos previos a la rescisión, especialmente el envío de requerimientos formales a las empresas y la concesión de los plazos legales para corregir los incumplimientos.
Asimismo, los inspectores están revisando las decisiones de adjudicar nuevamente las obras a otras empresas, por cuenta y riesgo de las contratistas que incumplieron sus obligaciones. En estos casos, se analiza si fue legal trasladar a las empresas inicialmente responsables los costes adicionales derivados de la finalización de los proyectos.
Por último, las actuaciones incluyen la revisión de los expedientes de exclusión de empresas de futuras licitaciones públicas, ya sea de forma temporal o definitiva, por incumplimientos contractuales graves.
Los inspectores buscan comprobar que estas decisiones respetaron las garantías legales y los derechos de defensa de las empresas afectadas, además de verificar que se distinguió correctamente entre la rescisión de un contrato y la exclusión de una compañía de futuras licitaciones, dos procedimientos diferentes que pueden aplicarse conjuntamente cuando se cumplen los requisitos legales.
Publicado el : 22 de noviembre de 2026
Compartir este artículo
Últimas Noticias
 Nacional
Maribero estrecha lazos con la Embajada de Panamá en Rabat
 Nacional
Puentes Digitales 2030: Tetuán se consolida como puente de diálogo ent...
 Nacional
“Genera polémica la gestión de 300 millones de dirhams en Agricultura ...
 Nacional
Cerca de 200 migrantes intentan alcanzar Ceuta a nado durante las cele...
 Nacional
MARIBERO Periódico Digital Hispanófono Alza el Vuelo desde Tetuán
 Nacional
Autoridades marroquíes investigan el hundimiento del “DURA BULK”.
 Nacional
El verano comienza con fuego: un incendio devasta 45 hectáreas en ...
 Nacional
Marruecos intensifica la lucha contra el tráfico internacional de drog...
 Nacional
El proyecto SLEC refuerza su papel en la gobernanza climática local de...
 Nacional